İstanbul 14°C
Yağmurlu
İstanbul
14°C
Yağmurlu
Paz
17°C
Pts
17°C
Sal
20°C
Çar
20°C
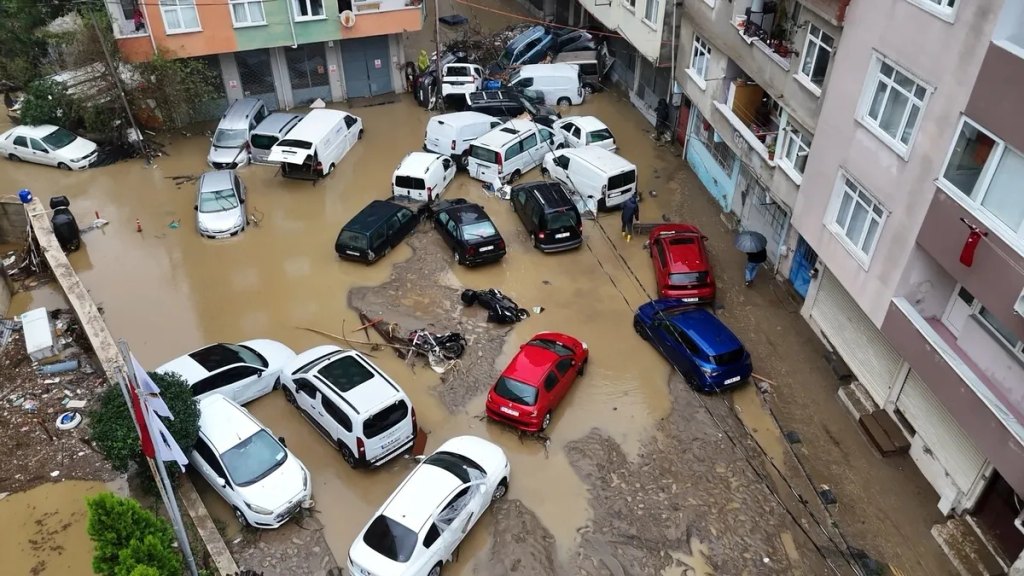
İstanbul’da etkili olan şiddetli yağışların ardından yaşanan su baskınları, sigorta ödemeleriyle ilgili önemli bir soruyu gündeme getirdi: Sel nedeniyle zarar gören araçların, evlerin ve iş yerlerinin hasarını kim karşılayacak? Yanıt, sahip olunan sigortanın türüne ve poliçede yer alan teminatlara bağlı. Zorunlu trafik sigortası ve DASK, sel hasarını karşılamak için tek başına yeterli değil.
Şiddetli yağışların ardından su altında kalan araçlar, evler ve iş yerleri ciddi maddi zarara uğrayabiliyor. Su basan bodrum katları, kullanılamaz hale gelen eşyalar ve hasar gören otomobiller nedeniyle vatandaşlar, kayıplarının sigorta tarafından karşılanıp karşılanmayacağını araştırıyor.
Ancak bir sigortaya sahip olmak, meydana gelen her zararın otomatik olarak ödeneceği anlamına gelmiyor. Ödemenin yapılıp yapılmayacağı, öncelikle sigortanın hangi riskleri kapsadığına ve sözleşmede hangi şartların bulunduğuna göre değerlendiriliyor.
Bu nedenle selden etkilenen vatandaşların ilk olarak mevcut poliçelerini incelemesi gerekiyor. Özellikle “sel ve su baskını teminatı” olarak belirtilen bölümün bulunup bulunmadığı önem taşıyor. Bu teminatın kapsamı, varsa istisnalar ve diğer sözleşme şartları da ödeme değerlendirmesinde etkili olabiliyor.
Evini su basan vatandaşların en çok merak ettiği konulardan biri, Zorunlu Deprem Sigortası’nın (DASK) bu zararları karşılayıp karşılamadığı.
DASK, deprem ve deprem kaynaklı belirli hasarlar için güvence sağlıyor. Ancak doğrudan sel ve su baskını nedeniyle meydana gelen zararlar, zorunlu deprem sigortasının kapsamına girmiyor.
Dolayısıyla yalnızca DASK poliçesi bulunan bir ev sahibi, sel nedeniyle oluşan hasarının bu sigortadan karşılanacağını varsaymamalı. Konut sigortası yaptırılmışsa poliçede sel ve su baskını teminatının bulunup bulunmadığı ayrıca kontrol edilmeli.
Su basması nedeniyle mobilyaları, elektronik eşyaları veya evin belirli bölümleri zarar gören vatandaşların da sahip oldukları sigortanın kapsamını öğrenmesi gerekiyor. Ödeme yapılabilmesi, ilgili teminatın varlığına ve poliçedeki koşullara bağlı.
Sel sularına kapılan veya su altında kalarak motoru ve elektronik sistemleri zarar gören araçlarda, zorunlu trafik sigortası ile kasko arasındaki fark önem kazanıyor.
Zorunlu trafik sigortası, sigortalının kendi aracında meydana gelen hasarı karşılayan bir sigorta değildir. Bu nedenle yalnızca trafik sigortası bulunan araç sahipleri, kendi otomobillerinde sel nedeniyle oluşan zararın bu poliçe üzerinden ödenmesini bekleyemez.
Kasko sigortası ise poliçede yer alan teminatlara göre aracın sel ve su baskını nedeniyle uğradığı zararları karşılayabilir. Ancak araç sahibinin kasko yaptırmış olması da tek başına her durumda ödeme garantisi anlamına gelmiyor. Poliçenin içeriği, teminat şartları ve varsa istisnalar inceleniyor.
Star’ın haberinde görüşlerine yer verilen Tüketici Konfederasyonu Sigorta Komisyonu Başkanı Turasan Bağcı da araç hasarlarında kasko poliçesinin önemine dikkat çekti. Bu nedenle selden zarar gören araç sahiplerinin poliçelerini kontrol ederek sigorta şirketlerinden teminat kapsamına ilişkin bilgi alması gerekiyor.
Konut veya iş yeri sigortası bulunmayan vatandaşların da meydana gelen zararı kayıt altına alması önem taşıyor. Ancak hasarın belgelenmesi, tek başına sigorta ödemesi yapılacağı anlamına gelmiyor.
Tüketici Konfederasyonu Sigorta Komisyonu Başkanı Turasan Bağcı, sigortası bulunmayan kişilerin zararlarını belgelendirmeleri ve gerekli durumlarda itfaiye raporu almaları gerektiğine ilişkin değerlendirmelerde bulundu. Hasarın tespit edilmesi ve ilgili mercilere başvurulması, zararın nasıl karşılanabileceğinin araştırılması açısından önem taşıyor. Başvurunun sonucu ise olayın koşullarına ve uygulanabilecek hukuki süreçlere göre değişebilir.
Bu süreçte vatandaşların yalnızca sözlü beyanlarla yetinmemesi, ellerindeki belgeleri düzenli biçimde saklaması gerekiyor.
Sigorta kapsamında olabilecek bir hasar meydana geldiğinde, zararın doğru biçimde belgelenmesi değerlendirme sürecini kolaylaştırabilir. Bu nedenle vatandaşların şu adımları izlemesi yararlı olacaktır:
İstanbul’daki su baskınlarının ardından ortaya çıkan tablo, sigortanın türü kadar poliçenin ayrıntılarının da önemli olduğunu gösteriyor. DASK, zorunlu trafik sigortası ve kasko ya da konut sigortası birbirinden farklı riskleri ve zararları kapsıyor.
Bu nedenle araç, ev veya iş yeri zarar gören vatandaşların yalnızca sigortalarının bulunmasına güvenmek yerine, poliçelerinde sel ve su baskınına karşı hangi güvencelerin yer aldığını öğrenmesi gerekiyor. Hasarın karşılanıp karşılanmayacağı, ilgili teminatlara ve sözleşme şartlarına göre belirleniyor.